El tercer trimestre tanca el 20 d'octubre i preparar-lo bé no és només quadrar xifres abans de presentar el Model 303 o el Model 130. És l'oportunitat perfecta per revisar com va l'any, detectar desviacions i prendre decisions abans d'acabar l'any.
En aquesta guia trobaràs un checklist pas a pas perquè el tancament del tercer trimestre no t'agafi desprevingut i tinguis marge per fer canvis.
Quines obligacions fiscals té un autònom en el 3T?
El tercer trimestre de l'any (juliol, agost i setembre) és un dels més exigents per a la majoria dels autònoms perquè sol concentrar els mesos de menys facturació, amb una tensió de tresoreria més gran i la presentació de diversos models tributaris a l'octubre. Les principals obligacions són:
- Model 303 – Autoliquidació trimestral de l'IVA. (Rarament, en el cas dels autònoms, la liquidació es fa mensual). Veure guia específica.
- Model 130 – Pagament fraccionat de l'IRPF (estimació directa). Veure guia específica.
- Model 131 – Pagament fraccionat de l'IRPF (estimació objectiva o mòduls).
- Model 349 – Declaració recapitulativa d'operacions intracomunitàries (si escau).
- Model 115 – Retencions de lloguers de locals (si ets arrendatari i pot existir una exempció per part del propietari).
- Model 111 – Retencions d'IRPF de professionals/treballadors. (Les factures que reps amb retenció)
Tots tenen com a data límit el 20 d'octubre, tret de la domiciliació bancària, que sol avançar-se al 15 d'octubre.
Dates clau del tercer trimestre
| Data | Acció |
|---|---|
| 1 de juliol | Inici del 3T. Bon moment per revisar les desviacions del 2T. |
| 31 de juliol | Tancament del primer mes del trimestre. Revisió de facturació. |
| 1-10 d'octubre | Recopilació de tota la documentació del trimestre. |
| 15 d'octubre | Últim dia (habitualment) per a domiciliar els models trimestrals. |
| 20 d'octubre | Data límit per a presentar tots els models del 3T. |
No esperis al dia 18 o 19 per reunir la documentació. Amb els festius d'octubre a moltes comunitats autònomes, els dies hàbils reals es redueixen més del que sembla.
Checklist comptable: què has de revisar abans del tancament
Factures emeses
- Totes les factures del trimestre (juliol, agost, setembre) han estat emeses, amb la numeració i les dates correlatives, i registrades en el llibre de factures expedides.
- Les factures amb retenció d'IRPF estan calculades correctament (normalment al 15%, o al 7% si ets professional nou en els primers anys d'activitat).
- Les factures a clients de la UE sense IVA tenen consignat el NIF intracomunitari del client i l'operació exempta està correctament documentada.
- Les factures a clients de fora de la UE sense IVA tenen la llegenda sobre la no subjecció per regles de localització.
- No hi ha factures pendents de cobrament sense registrar.
Factures rebudes
- Totes les factures de proveïdors del trimestre estan registrades en el llibre de factures rebudes.
- Les despeses estan vinculades a l'activitat i disposes de la factura completa (no només el tiquet).
- Tens totes les factures recurrents. Subscripcions, subministraments, lloguer, assegurances, quotes professionals, etc.
- Les factures en moneda estrangera estan convertides al tipus de canvi del dia de l'operació.
Conciliació bancària
- Els moviments del compte bancari o de la targeta professional coincideixen amb els registres comptables.
- No hi ha càrrecs sense identificar ni factures registrades que no es corresponguin amb un moviment real.
- Els cobraments i pagaments ajornats estan correctament periodificats.
Llibre registre
- El llibre d'ingressos i despeses (estimació directa) o el llibre de vendes i compres està actualitzat fins al 30 de setembre.
- El llibre de béns d'inversió reflecteix correctament les altes i baixes d'actius del trimestre.
Checklist fiscal: impostos a presentar a l'octubre
Model 303 – IVA
- Suma de bases imposables i quotes d'IVA repercutit (vendes) del trimestre.
- Suma de bases imposables i quotes d'IVA suportat deduïble (compres i despeses).
- Comprovació que l'IVA suportat correspon a despeses afectes a l'activitat.
- Si el resultat és a retornar, verificar que es declari com a IVA a compensar (només es pot sol·licitar la devolució en el 4T o si declares l'IVA de forma mensual).
- Revisió de si hi ha operacions exemptes o no subjectes que s'hagin de declarar igualment.
- Per a autònoms en recàrrec d'equivalència: confirmació que no presenten el 303 (l'IVA el carrega el proveïdor amb un recàrrec a la factura).
Si vols, tens una guia especifica en aquest altre post.
Model 130 – IRPF (estimació directa)
- Ingressos acumulats de l'any (gener–setembre).
- Despeses deduïbles acumulades de l'any (gener–setembre). (Pensa que pots incorporar les amortitzacions cada trimestre, no cal esperar a final d'any).
- Retencions suportades acumulades (les retencions que hagis efectuat en les teves factures emeses).
- Pagaments fraccionats ja realitzats i ingressats en el 1T i el 2T.
- Verificar que el càlcul sigui correcte: (rendiment net acumulat × 20%) − retencions − pagaments fraccionats anteriors. (Les activitats agrícoles, ramaderes i forestals paguen un 2% del rendiment net acumulat)
- Si el resultat és negatiu o zero, cal presentar el model igualment mentre estiguis donat d'alta a l'AEAT.
Si vols, tens una guia especifica en aquest altre post.
Model 349 – Operacions intracomunitàries
- Has fet lliuraments de béns o prestacions de serveis a clients de la UE?
- Has rebut serveis de proveïdors comunitaris subjectes a inversió del subjecte passiu?
- Si la suma d'operacions supera els 50.000 € en el trimestre, la periodicitat passarà a ser mensual.
Checklist financer: més enllà dels impostos
El tancament trimestral és més que només presentar models. És el moment de revisar com va el negoci i fer canvis si cal perquè vagi millor.
Revisió de la tresoreria
- Tens liquiditat suficient per afrontar els pagaments d'octubre (impostos + nòmines + proveïdors)?
- Hi ha factures pendents de cobrament que porten més de 60 dies? És el moment d'activar el procés de recobrament.
- Tens prevista alguna despesa extraordinària en el 4T (inversió, renovació d'equips, formació)?
Comparativa respecte al pressupost anual
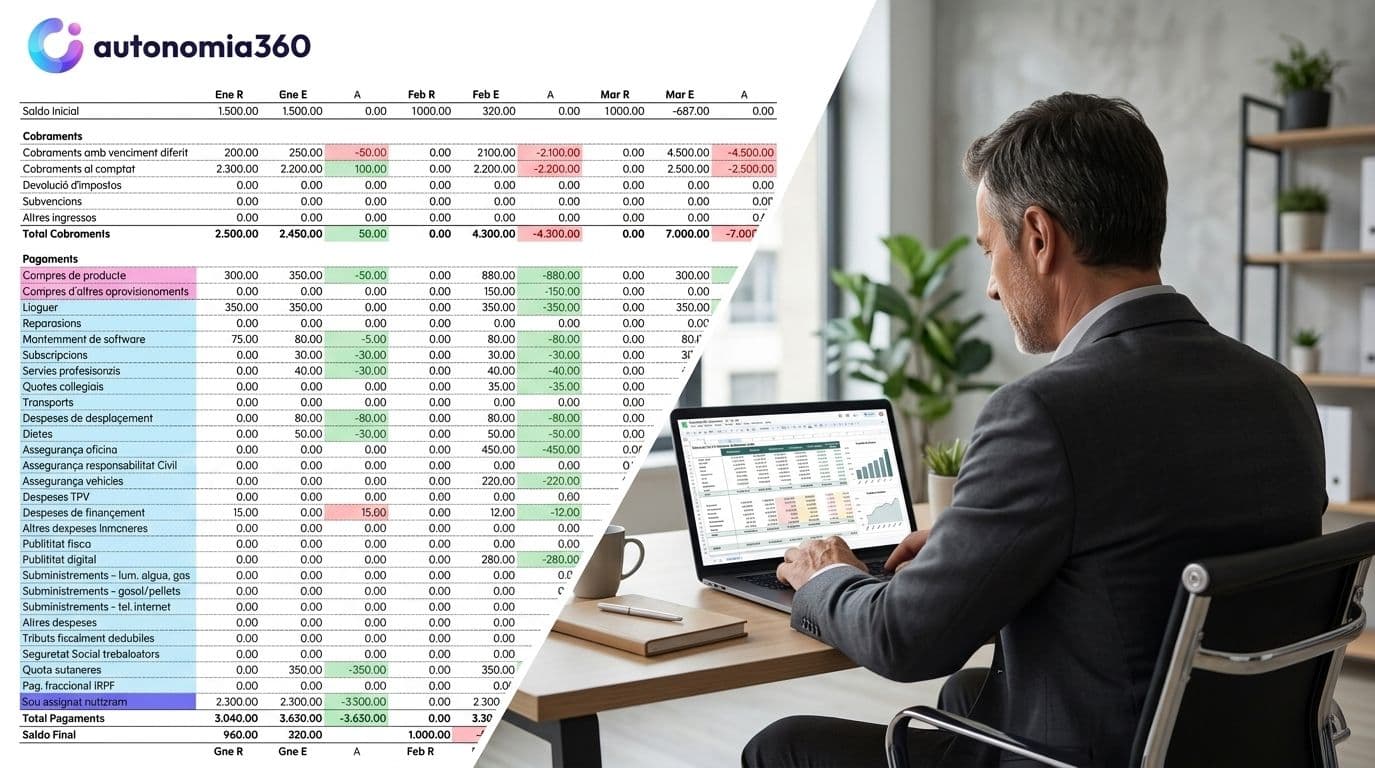
- Els ingressos acumulats (gener–setembre) estan en línia amb el pressupost que vas fixar a l'inici de l'any?
- Les despeses s'han disparat en alguna categoria? Hi ha alguna partida fora de control?
- Quant queda per tancar l'any? Projectar ara les despeses i els ingressos previstos durant el 4T et permetrà prendre decisions abans del 31 de desembre.
Previsió fiscal de final d'any
- Amb les dades del 3T, quant IRPF preveus pagar en la declaració anual (juny de l'any següent)?
- Hi ha marge per avançar despeses deduïbles al 4T i reduir la base imposable?
- Si preveus un resultat molt millor que l'any anterior, has considerat tenir un compte d'estalvi on anar posant una bona part de les factures que cobris, per evitar així la gran sorpresa al juny?
Errors freqüents en el tancament del 3T
- Barrejar despeses personals i professionals durant les vacances. L'estiu relaxa els hàbits. Molts autònoms inclouen, sense voler o volent, despeses de vacances o consums personals en les factures professionals d'agost. Això pot ser un problema en cas de revisió o d'una inspecció.
- Oblidar factures de proveïdors rebudes al setembre. Les factures amb data de setembre que arriben a l'octubre pertanyen al 3T. Intentes aconseguir-les totes, però sense arribar a apurar el dia 20 perquè et falti una factura. Si pots, no les deixis per al trimestre següent, però tens fins a la declaració de la renda per introduir la despesa, i tens 4 anys des de la data de recepció de la factura per deduir-te l'IVA.
- No quadrar les factures amb els moviments bancaris. Si l'IVA declarat no encaixa amb els cobraments reals, Hisenda pot detectar discrepàncies creuant dades amb els pagadors.
- Presentar el Model 130 sense restar les retencions acumulades. És un error que genera un pagament fraccionat més gran del necessari. Les retencions que t'han practicat els teus clients en les teves factures emeses s'han de restar del resultat.
- Intentar domiciliar fora de termini. Si vols domiciliar el pagament, el termini acaba el 15 d'octubre, no el 20. Un cop passat aquest dia, cal pagar directament a la seu electrònica de l'AEAT amb certificat digital o sol·licitant un NRC al banc o a la banca en línia, i fer la presentació a l'AEAT amb el número de NRC assignat perquè Hisenda tingui vinculats el model i el pagament.
Què fer si el resultat és pitjor de l'esperat
Si al revisar el 3T veus que l'any no va com esperaves, encara tens el 4T per actuar. Algunes palanques:
- Revisar preus i condicions comercials abans de tancar nous contractes.
- Ajornar al proper any inversions previstes per a enguany si generaran despeses deduïbles rellevants.
- Verificar si tens dret a alguna deducció que no hagis aplicat en trimestres anteriors (en alguns casos es poden rectificar els trimestres anteriors).
- Parlar amb el teu assessor fiscal a l'octubre, no al maig. Com més aviat, més marge de maniobra tindràs.
Si el problema és de liquiditat i no podràs pagar els impostos dins el termini, l'AEAT permet sol·licitar ajornaments. (Encara que no per a tots els impostos). És preferible sol·licitar-ho abans del venciment que no pas entrar en via executiva, embargaments, etc.
Preguntes freqüents sobre el tancament trimestral
Què passa si presento el Model 303 fora de termini?
Si la presentació és fora de termini però sense requeriment previ d'Hisenda, s'aplica un recàrrec per presentació extemporània: l'1% més un altre 1% per cada mes complet de retard, fins als 12 mesos. A partir de l'any, el recàrrec és del 15% més interessos de demora.
Puc compensar l'IVA a retornar del 3T en el 4T?
Sí. Si el resultat del 303 és negatiu, l'has de compensar en la següent declaració trimestral. Només es pot sol·licitar la devolució en el 4T o si presentes l'IVA de forma mensual.
Què passa si no tinc activitat en el trimestre?
Encara que no hagis facturat res, en la majoria dels casos continues obligat a presentar els models amb resultat zero. No presentar-los pot generar sancions formals.
El Model 130 és obligatori per a tots els autònoms?
No. Queden exempts de presentar el Model 130 els autònoms els ingressos dels quals procedeixen en més d'un 70% d'activitats amb retenció (és a dir, que els seus clients els retenen l'IRPF a les factures). En aquest cas, les retencions ja actuen com a pagament a compte.
Puc incloure una factura del 2T en el 3T?
Sí. Perquè la despesa sigui deduïble ha d'estar dins l'any fiscal, per la qual cosa pots registrar les factures de 2026 durant tot el 2026. Per recuperar l'IVA, tens 4 anys per deduir-te l'IVA d'una factura, així que pots deduir l'IVA d'una factura del 2T en el 3T sense problema. Fins i tot si trobes una factura de 2025 que havies perdut, podries comptabilitzar-la ara en el 3T i deduir-te l'IVA. La despesa no es podria gaudir el 2026, tot i que podries valorar si val la pena rectificar l'IRPF de 2025.
Puc incloure una factura del 4T en el 3T?
No. No pots incorporar una factura emesa amb data del 4T en el 3T. Pot ser habitual equivocar-se, ja que moltes factures t'arriben els primers dies d'octubre i se't podrien colar fàcilment si no vigiles.
Conclusió
El tancament del 3T és un punt d'inflexió en l'any fiscal. Qui l'afronta amb antelació i ordre té informació real per prendre decisions; qui ho deixa per a l'últim dia només té temps per apagar el foc.
Fes servir aquest checklist com a punt de partida, repassa'l amb calma la primera setmana d'octubre i, si tens dubtes sobre alguna partida o vols fer una previsió de tancament d'any, el nostre equip et pot ajudar a arribar al desembre amb els comptes clars i sense ensurts fiscals.
Economista y consultor empresarial especializado en contabilidad, asesoría fiscal y financiera. Certificado en reporting (IBCS) y gestión empresarial.